广告费扣除限额15%和30%营业收入怎么计算
一、为什么越来越多企业关注广告费扣除限额15%和30%营业收入企业在开展海外社交媒体推广时,广告投放和账号资源采购是两项常见支出。按照现行税法规定,广告费和业务宣传费支出在不超过当年营业收入15%的部分准予扣除,超过部分可以在以后纳税年度结转扣除。对于部分特定行业,扣除比例可提高至30%。这意味着企业在规划年度推广预算时,需要将账号采购、内容制作、投放费用等统一纳入广告费科目,科学控制占比,避免因超出限额而增加税负。
企业自行管理海外社媒账号需要投入时间进行资料整理、预算分配和团队协作,因此部分企业选择专业资源服务来提高运营效率。通过规范渠道获取经过资料整理的账号,再配合广告投放计划,能够更清晰地核算推广成本,也让广告费扣除限额的计算有据可依。理解15%和30%的适用场景,是企业做好财税规划的第一步。
二、广告费扣除限额15%和30%营业收入对应的资源类型
按注册时间分类
新注册的海外社媒账号和使用周期较长的账号,在推广计划中承担的角色不同。新账号适合短期活动或新品测试,老账号则更适合长期品牌运营。无论选择哪一类,企业都需要将其成本纳入广告费预算,以便准确核算营业收入占比。
按地区分类
不同国家地区的账号资源在受众覆盖上各有特点,例如欧美地区账号适合品牌形象推广,东南亚账号则利于性价比流量获取。企业在选择时,应结合目标市场和推广目标,同时考虑不同地区账号的采购成本对广告费扣除限额的影响。
三、广告费扣除限额15%和30%营业收入的价格影响因素
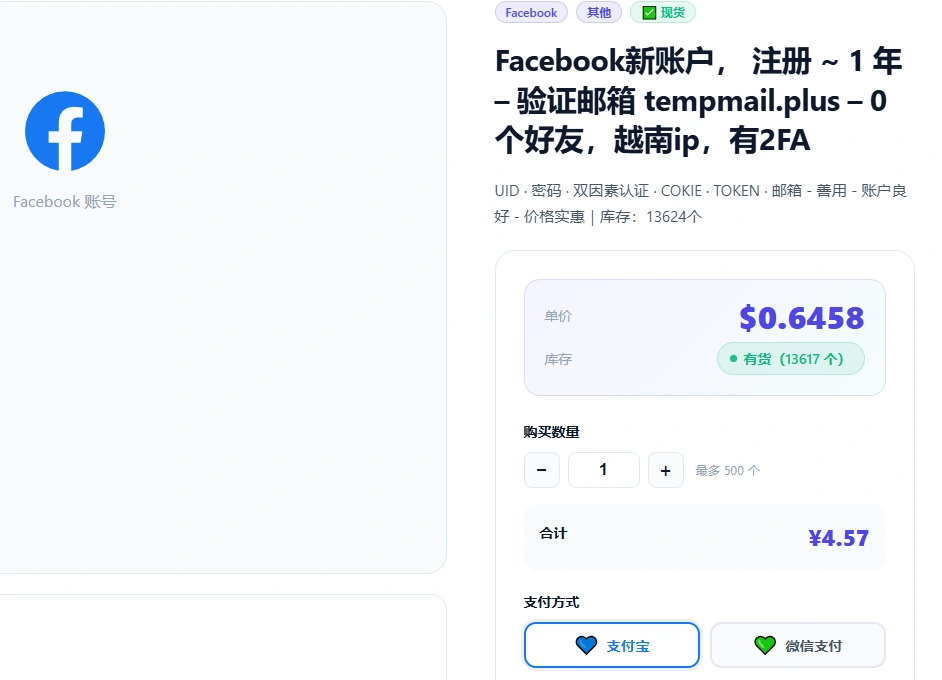
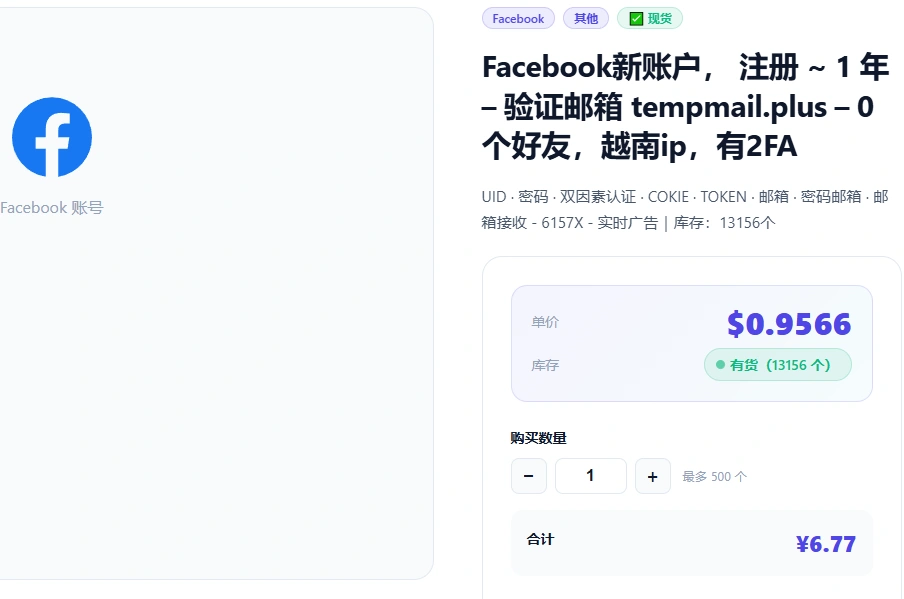
广告费扣除限额的计算基于企业整体营业收入,而账号资源采购价格直接影响广告费支出规模。具体价格受多个因素影响:平台类型(Facebook、Instagram、TikTok等)、账号注册时间、所属国家地区、资料完整度以及采购数量。不同平台的市场供需差异明显,账号的使用周期和地区属性也会导致价格波动。
批量采购通常能获得更优单价,这也是企业控制广告费占比的有效方式。同时,资料完整的账号减少了后续整理成本,间接降低了整体支出。企业在做预算时,应综合评估这些变量,合理预估广告费总额,确保不超过15%或30%的扣除上限。
四、如何选择稳定可靠的广告费扣除相关资源渠道
选择供应渠道时,企业应关注产品分类丰富度,是否覆盖多个海外社交平台;是否支持批量采购以满足规模化推广需求;多地区资源是否充足,能否匹配不同市场的开拓计划;交付速度和售后保障是否到位,避免因流程延误影响投放节奏;长期供应能力是否稳定,以支持持续性的营销活动。
一个符合要求的渠道能够帮助企业更高效地完成账号采购和成本归集,让广告费支出有清晰的凭证记录,也有助于财务部门计算15%和30%的扣除限额。企业可通过查看渠道的历史合作案例、客户反馈以及资源库更新频率来做判断,理性评估后再做决定。
五、广告费扣除限额在账号资源实际业务中的应用
在跨境电商和海外品牌推广中,企业常常需要同时运营多个社交媒体账号,用于产品展示、客户互动和广告投放。这些账号的采购和管理费用,明确归入广告费科目,有助于企业更精确地核算推广成本与营业收入的比例,从而合理适用15%或30%的扣除限额。
社交媒体运营团队在策划月度或季度投放时,会提前估算账号资源需求和广告预算。通过规范渠道获取账号资源,费用支出清晰透明,财务部门可以据此进行税务申报和筹划。企业市场拓展过程中,稳定的账号供应链条不仅是营销执行的基础,也是财税合规的重要环节。
六、常见问题
广告费扣除限额15%和30%营业收入分别适用于哪些行业?
15%为一般企业的广告费和业务宣传费扣除比例,30%主要适用于化妆品制造、医药制造和饮料制造(不含酒类制造)等特定行业。企业在计算时需根据自身所属行业确认适用比例,并将相关支出控制在营业收入对应比例以内。
广告费扣除限额计算时营业收入包含哪些部分?
营业收入通常包括主营业务收入和其他业务收入,但不包括投资收益和营业外收入。企业需要以年度财务报表中的营业收入总额为基数,乘以适用比例(15%或30%),得出当年可扣除的广告费上限。
广告费和业务宣传费超出扣除限额后如何处理?
超出扣除限额的部分允许在以后纳税年度结转扣除,但结转年限没有统一规定,企业需按实际年度汇算清缴时处理。建议企业每年做好广告费支出台账,方便后续年度申报时查询和调整。
海外社媒账号采购费用是否属于广告费?
账号采购费用如果用于广告投放、品牌推广等营销活动,通常可以作为广告费和业务宣传费的一部分进行归集。企业应保留采购合同、发票和付款凭证,确保费用支出真实、可核验,才能顺利适用扣除限额政策。
如何通过规范渠道采购账号以配合广告费扣除?
企业可以通过专业资源服务商批量获取经过资料整理的海外社媒账号,在采购前明确平台类型、地区和使用周期,获取正规的采购凭证。更多采购流程和费用说明可查看相关页面或在线咨询。